あれから2年、「金利のある世界」が本格化
2024年8月、当ブログで「住宅ローン金利のゆくえ」という記事を掲載しました。
当時は、日経平均株価が歴史的な急落と急反発を見せ、住宅ローン金利についても「これから金利はどうなっていくのだろう?」と不安を感じる方が増えていた時期でした。
あれから約2年。
住宅ローンを取り巻く環境は、大きく変わりました。
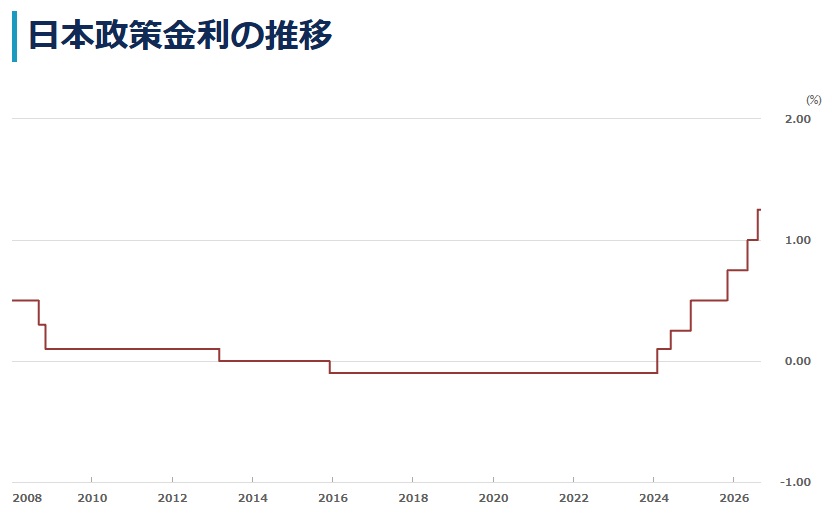
2026年9月18日、日本銀行は政策金利を1.25%程度とする金融市場調節方針を決定しました。新しい方針は9月24日から適用されます。
また、長期固定金利型の代表的な住宅ローン「フラット35」では、2026年9月の21~35年・融資率9割以下の最頻金利が**年3.46%**となっています。
2年前には「これから住宅ローン金利は上がるのだろうか」と考えていたものが、今では「金利が上がったことを前提に、どう家づくりを考えるか」という段階に入っています。
今回は、2024年から現在までの変化を振り返りながら、
- 金利が上がると住宅ローンの返済額はどれくらい変わるのか
- 変動金利と固定金利をどう考えるのか
- これから家を建てる場合、何に注意すればよいのか
について、家づくりの視点から考えてみます。
1.2年前と比べて、住宅ローンを取り巻く環境はどう変わった?
まず、大きな変化のひとつが日銀の金融政策です。
2026年9月18日、日本銀行は政策金利を1.25%程度とする方針を決定しました。日銀は、今後についても経済・物価・金融情勢に応じて、政策金利を引き上げて金融緩和の度合いを調整していく考えを示しています。
これに伴い、住宅ローンにも変化が出ています。
特に変動金利型の住宅ローンでは、各金融機関の基準金利の見直しが行われています。
たとえば、主要行の短期プライムレートについても2026年に上昇が確認されており、住宅ローンの基準金利を引き上げる金融機関も出ています。
一方、固定金利についても上昇しています。
2026年9月のフラット35は、21~35年・融資率9割以下の場合、金利の範囲が年3.46~5.69%、最頻金利が**年3.46%**となっています。
つまり、住宅ローンを考えるうえで、
「低金利だから、とりあえず今までと同じ予算で考える」
という時代から、
「金利があることを前提に、無理のない予算を決める」
という考え方が、より重要になっています。
2.金利が1.5%から3%になると、返済額はどれくらい変わる?
では、実際に数字で見てみましょう。
〈シミュレーション条件〉
- 借入額:4,000万円
- 返済期間:35年
- 元利均等返済
- ボーナス返済なし
- 金利が35年間変わらないと仮定
| 金利 | 毎月の返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 1.5% | 約12.25万円 | 約5,144万円 | 約1,144万円 |
| 3.0% | 約15.39万円 | 約6,465万円 | 約2,465万円 |
| 差額 | 約+3.15万円/月 | 約+1,321万円 | 約+1,321万円 |
※上記は単純比較のため、35年間金利が一定である前提で計算しています。実際の変動金利型住宅ローンでは、将来の金利や返済条件によって結果が変わります。
金利が1.5%から3.0%になると、毎月の返済額は約3.1万円増えます。
そして35年間では、総返済額に約1,321万円もの差が出ます。
もちろん、実際の住宅ローンは「借入時の金利」「金利タイプ」「金利優遇」「団信」「手数料」などによって条件が異なります。
それでも、この数字から分かるのは、
住宅の価格だけではなく、「借りるための金利」も住宅購入予算を大きく左右する
ということです。
3.「借りられる金額」と「無理なく返せる金額」は違います
住宅ローンを考えるときに注意したいのが、
「銀行から借りられる金額」と「家計から無理なく返せる金額」は同じではない
ということです。
金利が上昇すると、同じ4,000万円を借りても毎月の返済負担は大きくなります。
逆に、毎月の返済額を一定にしたいのであれば、金利が高くなるほど借入額を抑える必要があります。
さらに、現在の家づくりでは住宅ローンだけでなく、
- 建築費
- 土地価格
- 建築資材
- 光熱費
- メンテナンス費
- 固定資産税
- 教育費
- 車の維持費
など、住宅購入後の生活費まで含めて考えることが大切です。
「いくら借りられるか」ではなく、
「この金額を借りても、将来にわたって無理なく暮らせるか」
という視点で資金計画を立てることが重要です。
4.変動金利と固定金利、どう考える?
住宅ローンを検討する際、大きな選択肢になるのが「変動金利」と「固定金利」です。
ここでは、どちらが良い・悪いということではなく、それぞれの特徴を整理してみます。
① 変動金利
変動金利の大きな特徴は、固定金利と比較して借入当初の金利が低く設定されている商品が多いことです。
そのため、現在も変動金利を選択する方は少なくありません。約8割くらいの方が変動金利を選択していると言われています。
一方で、変動金利には将来の金利上昇リスクがあります。
また、「5年ルール」「125%ルール」がある住宅ローンでも、金利上昇そのものがなくなるわけではありません。
返済額がすぐに変わらない場合でも、元金と利息の内訳が変わり、元金の減り方が遅くなるケースがあります。
そのため変動金利を選ぶ場合には、
「金利が上がった場合でも家計に余裕があるか」
を事前に確認しておくことが大切です。
5.固定金利という選択肢
一方、固定金利は、将来の金利上昇による返済額の変動を抑えやすいことが大きな特徴です。
フラット35は、資金の受取時に返済終了までの借入金利と返済額が確定する全期間固定金利型の住宅ローンです。
現在のような金利上昇局面では、
「今後金利が上がったらどうしよう」
という不安を小さくできることが、固定金利の大きな特徴です。
ただし、固定金利は変動金利よりも当初の返済額が高くなる場合があります。
そのため、
「金利が低いかどうか」
だけではなく、
「将来の金利変動リスクを自分たちがどこまで許容できるか」
という視点で考えることが大切です。
6.これからの家づくりで大切にしたいこと
金利が上昇している今だからこそ、私たちは**「いくらの家を建てるか」を最初に決めるのではなく、「これからの人生にいくらのお金が必要なのか」を考えることが大切**だと考えています。
まずは、住宅の前に「ライフプランニング」を
家を建てるとき、多くの方は「土地はいくら、建物はいくら、住宅ローンはいくら……」と、住宅にかかる費用から考え始めます。
しかし、人生に必要なお金は住宅だけではありません。
① 住宅資金
② 教育資金
③ 老後資金
この「人生の三大支出」をはじめ、日々の生活費や車の買い替え、家のメンテナンスなど、これから先もさまざまな支出があります。
だからこそ、私たちは家づくりの最初の段階で、住宅だけではなくお金の専門家であるFP(ファイナンシャルプランナー)にライフプランニングを行っていただくことをおすすめしています。
現在の収入や貯蓄だけを見るのではなく、結婚・出産・子どもの進学・住宅購入・退職・老後など、これからの人生で想定される収入と支出を整理する。
そのうえで、
「我が家なら、住宅にどこまでお金をかけても将来無理なく暮らしていけるのか」
という、適切な住宅予算を決めていきます。
「安い家」ではなく、「生涯コスト」で考える
そして、もう一つ大切なのが、家の価格だけで判断しないことです。
例えば、建築時の費用を抑えるために、断熱性能や設備、素材などのグレードを落としたとします。
一見すると「安く建てられた家」に見えるかもしれません。
しかし、実際に暮らし始めてから、
- 冷暖房費が多くかかる
- 設備の交換時期が早くなる
- 外壁や屋根などのメンテナンス費用がかかる
- 冬の寒さや夏の暑さを我慢する
- 結露や温度差による住環境の問題が起こる
といったことが積み重なれば、長い目で見たときの負担は決して小さくありません。
だからこそ私たちは、
「最初にいくらで建てられるか」ではなく、「建てた後にいくらかかるのか」まで含めて家を考えることが大切
だと考えています。
快適な住環境も、暮らしのコストの一部です
高断熱・高気密など、住宅性能を高めることは、建築時のコストだけを見れば負担が増える場合があります。
しかし、住み始めてからの冷暖房費を抑えやすくなったり、家の中の温度差を小さくすることで、より快適で健康的な住環境につながったりするなど、目に見える価格だけでは測れない価値があります。
住宅の性能と健康との関係については、国土交通省の調査でも、断熱改修後に居住者の健康状態に関する指標が改善したことなどが報告されています。
※医療費の削減については個人差が大きいため、「必ず医療費が下がる」と断定するのではなく、健康的な住環境につながる可能性がある、という表現が適切です。
つまり、
住宅ローン+光熱費+メンテナンス費+暮らしの快適性
まで含めて考えて初めて、その家の本当の価値が見えてきます。
家づくりは、家を買うことではなく、これからの人生をつくること。
家は、完成した瞬間がゴールではありません。
そこから30年、40年、50年と家族が暮らしていく場所です。
だから私たちは、
「できるだけ安く建てる」ことよりも、
「無理のない予算で、建てた後も安心して暮らし続けられる家」をつくること。
これが、これからの家づくりには必要だと考えています。
だからこそ私たちは、最初に住宅予算を決めるのではなく、まずライフプランニングから始めます。
お金の専門家であるFPと一緒に、ご家族のこれからの人生に必要なお金を整理し、その中で無理のない住宅予算を考える。
そして、その予算の中で「いくらで建てられるか」だけではなく、光熱費やメンテナンス費、住み心地、将来の暮らしまで含めたトータルコストで家の価値を考える。
最初の金額が少し高くても、長く安心して、快適に暮らせる家。
私たちは、そんな家づくりを大切にしています。